Fon Satış Talimatı İptal Edildiyse Hak Ortadan Kalkar mı? SPK 2026/61 Bülteni Üzerinden Hukuki Değerlendirme
Tera Portföy fonlarında iptal edilen fon satış talimatı geçerli midir, hangi fiyattan hüküm doğurur? SPK 2026/61 Bülteni ışığında avukat değerlendirmesi.
, Ticaret ve Şirketler Hukuku, 9 dakikalık okuma
Tera Portföy fonlarında son günlerde önüme gelen dosyalarda dikkatimi çeken ortak bir durum var. Bu konuyu daha önce Tera Portföy fon tasfiyesinde asıl hukuki sorun nedir? başlıklı yazımda genel hatlarıyla ele almıştım; bu yazıda iptal edilen satış talimatlarına özgü teknik ve hukuki ayrımları daha yakından inceliyorum.
Yatırımcı fon satış talimatını veriyor. Sistem talimatı kabul ediyor, adet ve tutarı gösteriyor, fiyat valörü ile ödeme tarihini oluşturuyor. Ardından, bazen birkaç dakika içerisinde, talimatın iptal edildiği görülüyor.
Doğal olarak yatırımcının ilk sorusu şu oluyor:
"Satış talimatım iptal edildiyse hakkım da ortadan kalktı mı?"
Bana göre meseleye "ekranda iptal yazıyor, o halde emir hiç verilmemiş sayılır" şeklinde yaklaşmak doğru değil.
Ancak bunun tersi de otomatik olarak söylenemez. Yani bankanın ekranında bir satış talimatının oluşmuş olması, tek başına SPK'nın düzenlediği öncelikli ödeme hakkının kesin olarak doğduğu anlamına da gelmez.
Burada belirleyici olan husus, talimatın hangi saatte verildiği, TEFAS'a iletilip iletilmediği, TEFAS kayıtlarında nasıl göründüğü ve hangi sebeple iptal edildiğidir.
Ben bugün böyle bir dosyayı incelerken ilk olarak bu dört hususa bakıyorum.
Karşılaştığım durum: emir kabul ediliyor, valör veriliyor, sonra iptal ediliyor
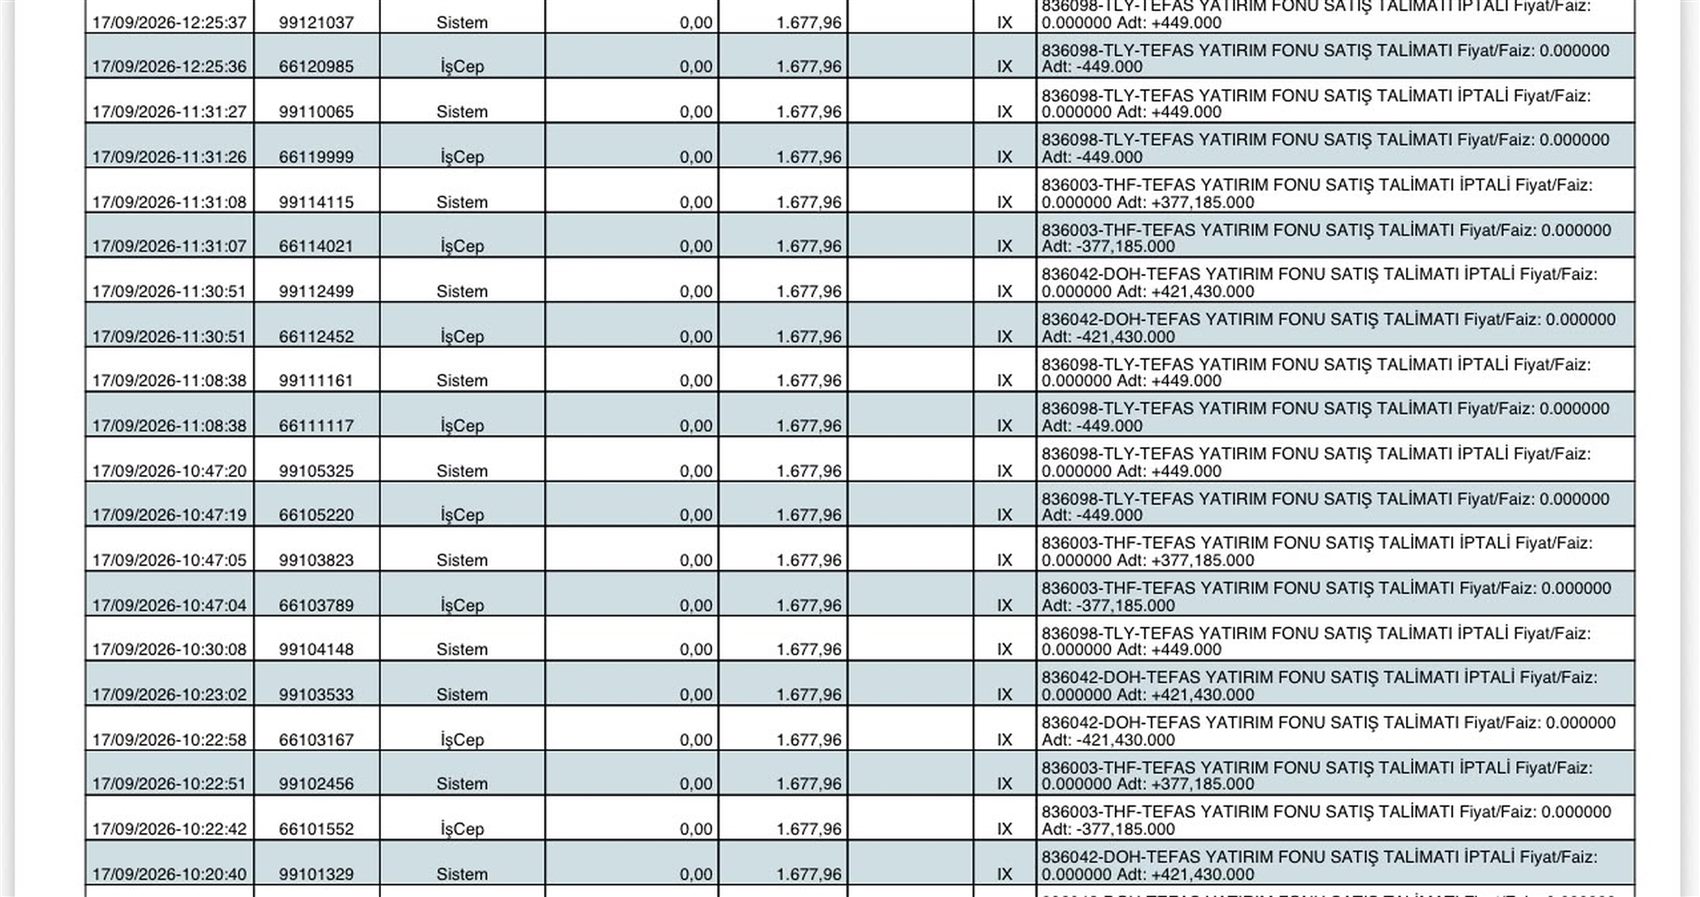
İncelediğim dosyalardan birinde yatırımcı 17 Eylül 2026 tarihinde DOH fonundaki 421.430 adet katılma payının satışı için talimat veriyor.
Bankanın kendi ekranında talimat tutarı 999.519,02 TL olarak gösteriliyor; fiyat valörü 18 Eylül 2026, gerçekleşme tarihi ise 21 Eylül 2026 olarak atanıyor.
Yatırımcı aynı gün içerisinde birden fazla kez satış emri veriyor. Sistem emirleri kabul ediyor, kayıt oluşturuyor; ancak kısa süre sonra emirlerin iptal edildiği görülüyor.
Burada benim açımdan önemli olan nokta şu:
Yatırımcı yalnızca "satmak istiyorum" şeklinde bir irade açıklamasında bulunmuş değil. Bankanın sistemi bu iradeyi kabul etmiş, adet ve tutarı kayda almış, işleme bir fiyat valörü ve gerçekleşme tarihi atamış.
Dolayısıyla sonradan ekranda görülen "iptal" kaydının kim tarafından, hangi aşamada ve hangi hukuki veya teknik gerekçeyle oluşturulduğunun açıklanması gerekir.
Ben böyle bir dosyada karşı tarafa öncelikle şu soruyu sorarım:
Bu emir bankanın sisteminde kabul edildikten sonra hangi kayda, hangi talimata ve hangi hukuki sebebe dayanılarak iptal edildi?
Bugün yeni bir satış talimatı verilebilir mi?
SPK'nın 17 Eylül 2026 tarihli ve 2026/61 sayılı Bülteni sonrasında, tasfiyeye alınan fonlar bakımından yeni alım ve iade talimatlarının gerçekleştirilmesi mümkün değildir.
Kurul, TEFAS'ta işleme kapatılan fonlar bakımından TEFAS dışı kanallardan verilen iade talimatlarının da gerçekleştirilemeyeceğini; tasfiyeye alınan fonlar için 17 Eylül 2026'dan itibaren TEFAS dışındaki dağıtım kanallarından yeni alım ve iade işlemi yapılamayacağını düzenledi.
Ancak burada önemli bir ayrım yapmak gerekiyor.
Bugün yeni bir iade talimatının gerçekleştirilemiyor olması, 17 Eylül'den önce veya Kurulun belirlediği kesim saatinden önce verilmiş bir talimatın hukuki sonuçlarının kendiliğinden ortadan kalktığı anlamına gelmez.
Noterden ihtarname göndermek veya bankaya dilekçe vermek de bugün yeni bir fon satım işlemi gerçekleştirmez. Buna karşılık ihtarname; önceden verilmiş emrin akıbetinin sorulması, kayıtların muhafazasının istenmesi, hakların saklı tutulması ve olası sorumluların temerrüt veya tazminat talepleri bakımından durumlarının belirlenmesi açısından ayrı bir hukuki işleve sahip olabilir.
17 Eylül saat 13.30 neden bu kadar önemli?
SPK 2026/61 sayılı Bültenin A/6 maddesinde, ihbarlı fonlar bakımından 17 Eylül 2026 saat 13.30'dan sonra iletilen iade talimatlarının tasfiye esasları kapsamında olduğu düzenlenmiştir. Para piyasası fonlarında ise izahnamede belirtilen valör atlama saati esas alınmıştır.
DOH bakımından ayrıca Tera Portföy tarafından 17 Eylül sabahı yapılan KAP açıklamasında, değiştirilmiş fiyatlama ve ödeme esaslarının 17 Eylül 2026 saat 13.30'dan itibaren iletilecek satış talimatlarına uygulanacağı açıkça belirtilmiştir.
Dolayısıyla saat 13.30'dan önce verilen emirler bakımından ayrı bir hukuki inceleme yapılması gerektiği kanaatindeyim.
İncelediğim dosyada satış talimatlarının 09.52 ile 12.38 arasında verildiğini görüyorum.
Üstelik bazı emirlerin, SPK'nın tasfiye kararının kamuya açıklanmasından önce iptal edildiği anlaşılıyor.
Böyle bir durumda "fon daha sonra tasfiyeye alındı" açıklaması tek başına yeterli olmaz.
Asıl cevaplanması gereken soru şudur:
Emir verildiği ve iptal edildiği anda yürürlükte olan izahname, KAP açıklamaları ve işlem kuralları neydi ve emir neden gerçekleştirilmedi?
SPK'nın asıl önemli düzenlemesi: gerçekleşmemiş TEFAS emirleri
2026/61 sayılı Bültenin yatırımcı açısından en önemli hükümlerinden biri A/6 maddesinin ikinci cümlesidir.
Kurul burada, tasfiyeye alınan fonlarda Takasbank TEFAS Platformu üzerinden verilmiş fakat gerçekleştirilmemiş fon satım emirleri karşılığında oluşan tutarın fon hesabına borç kaydedilmesini ve tasfiyede oluşacak nakitten bu borçların öncelikle ödenmesini öngörmüştür.
Bana göre bu hüküm son derece önemli. Çünkü SPK, bütün yatırımcıları aynı pozisyonda değerlendirmiyor.
Bir tarafta herhangi bir iade talimatı bulunmayan ve tasfiye sonucunda elde edilen nakitten katılma payı oranında ödeme alacak yatırımcılar var.
Diğer tarafta ise TEFAS üzerinden verilmiş ancak gerçekleştirilememiş bir iade talimatı nedeniyle fon hesabına borç tahakkuk ettirilmesi gereken yatırımcılar bulunuyor.
Bu ikinci grup bakımından Kurul açıkça öncelikli ödeme mekanizması öngörüyor.
Ancak burada özellikle altını çizmek isterim: bankanın mobil veya internet şubesinde emrin görünmesi tek başına, emrin TEFAS'a ulaştığını ispatlamaz.
Bu nedenle "talimat iptal edildi ama ekranda görünüyor" denilerek doğrudan öncelikli ödeme hakkı bulunduğu sonucuna varmak yerine, emrin teknik akışının ortaya çıkarılması gerekir.
Gerçekleşmemiş emirler için MKK mutabakatı
SPK ayrıca tasfiye esaslarının yürürlüğe girmesinden sonraki iki iş günü içerisinde, yatırımcıların katılma payları yanında gerçekleşmemiş emirlere ilişkin kayıtların da MKK ile tasfiyeyi yürüten bankalar arasında mutabakata bağlanmasını istemiştir.
Bu hüküm de yatırımcı açısından son derece değerlidir.
Bir dosyada benim ilk talep edeceğim bilgilerden biri şudur:
Yatırımcının ilgili satış talimatı, MKK ve tasfiyeyi yürüten banka arasında yapılan "gerçekleşmemiş emirler" mutabakatında yer alıyor mu?
Eğer talimat bu kayıtta bulunuyorsa ve A/6 maddesinde tarif edilen TEFAS üzerinden verilmiş ancak gerçekleşmemiş iade talimatı niteliğindeyse, öncelikli ödeme hakkı yönündeki iddia çok daha güçlü hale gelir.
Kayıtta yer almıyorsa bu kez neden yer almadığının araştırılması gerekir.
İptal edilen emir nerede kaldı?
Bence dosyanın en önemli teknik sorusu budur. Üç ayrı ihtimal söz konusu olabilir.
Birinci ihtimal: Emir dağıtıcı kuruluş tarafından kabul edilmiş, TEFAS'a iletilmiş fakat gerçekleştirilmemiştir. Bu durumda SPK'nın A/6 maddesindeki düzenleme doğrudan gündeme gelir. Emir karşılığında oluşan tutarın fon hesabına borç kaydedilip öncelikli ödeme kapsamında değerlendirilmesi gerektiği ileri sürülebilir.
İkinci ihtimal: Emir yatırımcının bankasının sisteminde kabul edilmiş ve valörlendirilmiş, ancak TEFAS'a hiç iletilmeden iptal edilmiştir. Bu durumda hukuki tartışma farklılaşır. SPK'nın A/6 maddesindeki özel öncelik hükmünün uygulanıp uygulanamayacağı tartışmalı hale gelir; buna karşılık dağıtıcı kuruluşun emri neden platforma iletmediği, hangi yetkiye dayanarak iptal ettiği ve bu işlem nedeniyle yatırımcının zarara uğrayıp uğramadığı araştırılmalıdır.
Üçüncü ihtimal: Emir TEFAS'a iletilmiş ancak kurucu veya başka bir işlem katılımcısının müdahalesiyle iptal edilmiş ya da sonuçlandırılmamıştır. Bu durumda iptalin teknik kaynağı ve hukuki dayanağı tespit edilmeli; sorumluluk buna göre belirlenmelidir.
Bu ayrımı ekran görüntülerinden tek başına çıkarmak mümkün değildir. İhtiyacımız olan kayıtlar; emir kabul kayıtları, TEFAS emir numarası, gönderim ve cevap zamanları, iptal sebep kodu, sistem logları ve varsa Takasbank mesaj kayıtlarıdır.
"Biz sadece aracıyız" savunması yeterli mi?
Banka veya aracı kurumun yalnızca dağıtım/aracılık hizmeti verdiğini söylemesi, kendi yaptığı işlemler bakımından sorumluluk incelemesini ortadan kaldırmaz.
Burada kuruluşun hangi sıfatla işlem yaptığı ve sözleşmeden ve sermaye piyasası mevzuatından doğan hangi yükümlülükleri üstlendiği ayrı ayrı incelenmelidir.
Özellikle emri yatırımcıdan alan, kendi sisteminde kayıt oluşturan ve işlem sonucunu yatırımcıya bildiren kuruluş bakımından, emrin hangi aşamada kaldığına ilişkin kayıtları açıklamak önemlidir.
SPK düzenlemelerinde yatırım kuruluşlarının müşterilerin hak ve menfaatlerini zedeleyici işlemlerde bulunamayacağı ve işlemleri gerçek mahiyetlerine uygun şekilde kayıt altında tutmaları gerektiği de açıkça düzenlenmiştir.
Dolayısıyla "biz aracıyız" demek tek başına yeterli bir cevap değildir.
Peki hangi fiyattan ödeme yapılacak?
Burada önceki değerlendirmelerden biraz daha ihtiyatlı olmak gerektiğini düşünüyorum.
SPK Bülteni, gerçekleşmemiş TEFAS emirleri bakımından "iade talimatı karşılığında oluşan tutar" üzerinden fon hesabına borç tahakkuk ettirilmesini öngörüyor; ancak bu tutarın hangi fiyatlama yöntemiyle hesaplanacağını A/6 maddesinde ayrıca tarif etmiyor.
Bu nedenle "kesinlikle şu günün birim pay fiyatıdır" demek bugün için fazla iddialı olur.
Talimatın verildiği tarihte yürürlükte bulunan fon izahnamesi, TEFAS emrinin statüsü, fiyatlama ve valör kuralları ile sistemde oluşmuş kayıtların birlikte incelenmesi gerekir.
DOH fonunun KAP'taki alım-satım esaslarında, belirlenen saatten önce verilen satış talimatlarının takip eden ilk fiyat hesaplamasında oluşacak pay fiyatıyla yerine getirilmesi öngörülmektedir.
İncelediğim dosyada bankanın kendi ekranında 18 Eylül 2026 fiyat valörü ve 21 Eylül 2026 gerçekleşme tarihi gösterilmiş olması bu nedenle önemlidir. Fakat ben bunu "kesinleşmiş alacak tutarı" olarak değil, hangi fiyatlama kuralının uygulanması gerektiğini gösteren önemli bir delil olarak değerlendiririm.
Kesin hesap bakımından TEFAS kaydının ve fonun o tarihte yürürlükte bulunan izahnamesinin görülmesi gerekir.
Ne yapılmalı?
Bu tür bir dosyada tasfiyenin sonunu hiçbir işlem yapmadan beklemenin doğru olmadığını düşünüyorum.
İlk aşamada dağıtıcı banka veya aracı kurumdan yazılı olarak emirlerin tam işlem kayıtları, TEFAS'a iletilme zamanı ve emir numarası, iptal zamanı ve sebep kodu, varsa Takasbank/TEFAS cevap kayıtları ile MKK mutabakatında emrin hangi statüde yer aldığı sorulmalıdır.
Burada amaç yalnızca bilgi edinmek değildir. Sonradan ortaya çıkabilecek bir uyuşmazlık bakımından hangi kayıtların hangi tarihte talep edildiğinin de belgelendirilmesi gerekir.
Elektronik kayıtların daha sonra elde edilmesinin ciddi biçimde güçleşeceğine ilişkin somut bir risk varsa HMK m.400 ve devamı çerçevesinde delil tespiti seçeneği ayrıca değerlendirilebilir.
SPK'ya yapılacak şikâyet ve inceleme başvurusu da önemlidir. Özellikle bir yatırımcının emrinin TEFAS'a iletilip iletilmediği, hangi nedenle iptal edildiği ve SPK 2026/61 A/6 kapsamında değerlendirilip değerlendirilmediğinin somut belgeler üzerinden Kurula bildirilmesi, sonraki uyuşmazlık açısından faydalı olabilir.
Dava açılacaksa talep nasıl kurulmalı?
Burada da tek tip bir dava kurgusu önermek doğru olmaz.
TEFAS'a iletilmiş ve A/6 kapsamında fon hesabına borç tahakkuk ettirilmesi gereken belirli bir tutar söz konusuysa, doğrudan alacak ve gerektiğinde tazminat talebi gündeme gelebilir.
Emrin TEFAS'a hiç iletilmemesi veya hukuka aykırı biçimde iptal edilmesi nedeniyle zarar ileri sürülüyorsa, uyuşmazlık kuruluşun sözleşmesel ve/veya haksız fiil sorumluluğu çerçevesinde farklı kurulabilir.
Sadece "alacağın tespiti" davası açılması ise her olayda doğru yöntem değildir. Eda davası açmanın mümkün olduğu bir durumda, HMK m.106 anlamında bağımsız tespit davası için gerekli hukuki yararın bulunup bulunmadığı ayrıca değerlendirilmelidir. Bu sebeple talep sonucunun dosyaya göre alacak, tazminat veya gerektiğinde terditli talepler şeklinde kurulması daha sağlıklı olacaktır.
Görevli mahkeme ve arabuluculuk
Bu uyuşmazlıkların tamamının peşinen "mutlak ticari dava" olduğunu söylemek doğru değildir.
Özellikle gerçek kişi ve ticari veya mesleki amaçla hareket etmeyen bireysel yatırımcının yatırım kuruluşuyla olan ilişkisi bakımından Yargıtay uygulamasında tüketici işlemi kabul edilen kararlar bulunmaktadır. Yargıtay Hukuk Genel Kurulu da görev değerlendirmesinde sözleşmenin içeriğini ve işlemin ticari amaçla yapılıp yapılmadığını dikkate almaktadır.
Bu nedenle görev; yatırımcının sıfatı, işlem hacmi, taraflar arasındaki sözleşme, davalı kuruluşun sıfatı ve davanın hukuki sebebi incelendikten sonra belirlenmelidir.
Uyuşmazlık ticari dava niteliğindeyse TTK m.5/A; tüketici uyuşmazlığı niteliğindeyse TKHK m.73/A ve tüketici hakem heyeti sınırları dikkate alınarak dava şartı arabuluculuk ayrıca değerlendirilmelidir.
Görev meselesini daha dava açılmadan doğru kurmak, bu dosyalarda gereksiz yıllar kaybedilmesini önleyecektir.
Tasfiyenin altı aya çıkarılması ne anlama geliyor?
SPK başlangıçta üç ay olarak belirlediği azami tasfiye süresini 20 Eylül 2026 tarihli kararıyla altı aya çıkardı.
Kurul ayrıca bunun tasfiyenin mutlaka altı ay süreceği anlamına gelmediğini, şartların elvermesi halinde işlemlerin daha önce tamamlanabileceğini özellikle açıkladı.
Dolayısıyla altı ay, yatırımcının "altı ay hiçbir şey yapmadan beklemesi gereken süre" değildir.
Özellikle satış talimatı daha önce verilmiş yatırımcı bakımından bu süreç içerisinde emir kayıtlarının ve hukuki statünün belirlenmesi gerekir.
Sonuç
Bir fon satış talimatının sistemde sonradan "iptal" edilmiş görünmesi, benim kanaatimce o işlemi hukuken yok saymak için yeterli değildir.
Fakat aynı şekilde, yalnızca bankanın ekran görüntüsüne bakarak "kesin olarak öncelikli alacak doğdu" demek de doğru olmaz.
İlk tespit edilmesi gereken, emrin TEFAS'a ulaşıp ulaşmadığıdır.
Emir TEFAS üzerinden verilmiş, ancak gerçekleştirilememişse SPK'nın 2026/61 sayılı Bültenindeki özel hüküm devreye girer ve iade talimatı karşılığında oluşan tutarın fon hesabına borç kaydedilerek tasfiye nakdinden öncelikli ödenmesi gerekir.
Emir TEFAS'a ulaşmadan dağıtıcı kuruluşun sisteminde iptal edilmişse bu kez neden iletilmediğinin, iptal yetkisinin ve yatırımcı zararının araştırılması gerekir.
Bu nedenle böyle bir dosya önüme geldiğinde ilk görmek istediğim belgeler şunlardır: yatırımcının satış talimatı ekranı, emir numarası ve saat kayıtları, TEFAS gönderim kaydı, iptal kodu, talimat tarihinde yürürlükte bulunan fon izahnamesi ve MKK mutabakatındaki emir statüsü.
Bence hukuki yol haritası ancak bu kayıtlar görüldükten sonra sağlıklı biçimde kurulabilir.
Av. Engin Şahin — 23 Eylül 2026